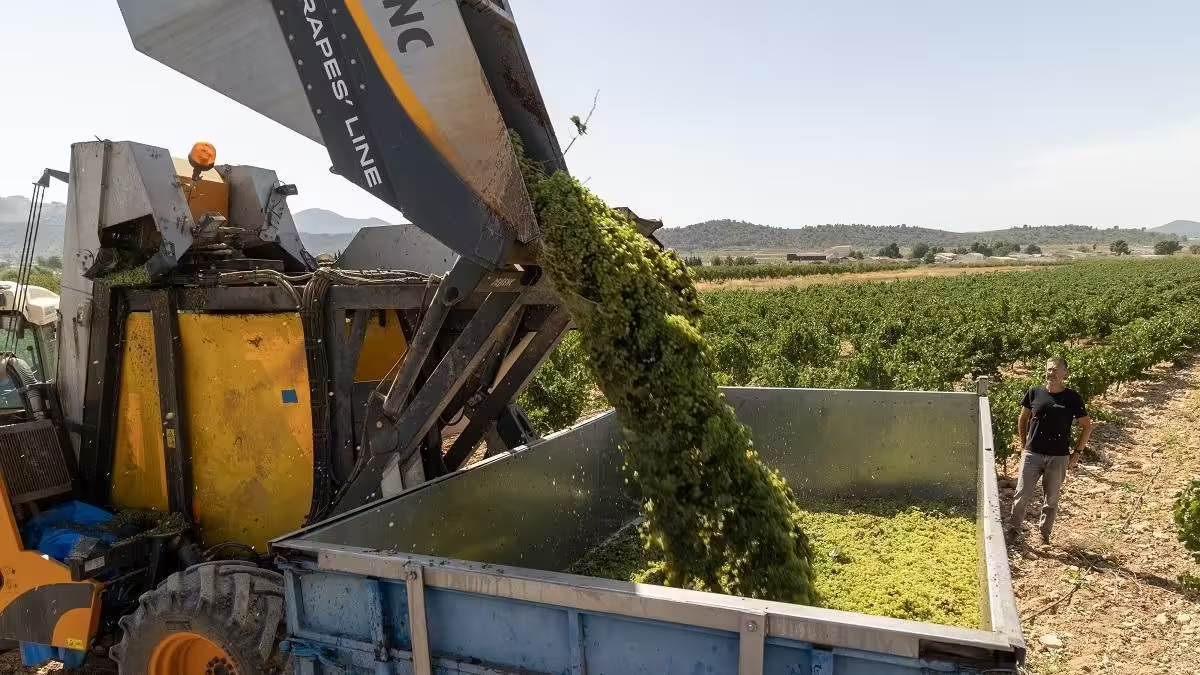

La cadena alimentaria avanza a velocidades distintas entre sus actores principales y genera desequilibrios estructurales crónicos en el sector. Mientras la industria y la distribución comercial (sobre todo supermercados e hipermercados) logran altos niveles de modernización, digitalización, economías de escala y poder de negociación -es decir, grandes beneficios-, el sector primario (agricultores y ganaderos) se mantiene como el eslabón más débil, vulnerable y rezagado.
Y es que, en autonomías con gran peso agroalimentario como la Comunitat Valenciana, el sector concentra el 12,9% de las ventas de las empresas españolas. Sin embargo, la cuota de mercado de la autonomía es muy diferente si entramos en detalles. Mientras compañías como Mercadona y Consum lideran la distribución minorista alimentaria y poseen el 22 % de la cuota, los negocios del ámbito primario valenciano se sitúan en la séptima posición, con el 6,9% de las ventas. Mientras tanto, la industria transformadora de alimentación valenciana es la tercera en cuota con un 8,4% del mercado, aunque lejos de Cataluña y Andalucía que absorben casi el 40% del negocio.
Fragmentación
La estructura empresarial de la cadena agroalimentaria española se caracteriza por una gran fragmentación de las ventas, con mayor presencia de empresas de pequeño y mediano tamaño, según constata un informe presentado en la III Jornada del Observatorio de la Economía Agroalimentaria Valenciana, organizada por la Generalitat y el Instituto Valenciano de Investigaciones Económicas (Ivie). Los análisis del citado organismo destacan la actividad exportadora, la comercialización y la concentración de la oferta en el sector agroalimentario valenciano.
El primer informe analiza la concentración de la cadena agroalimentaria, muestra el liderazgo de las empresas de la Comunitat Valenciana en la comercialización de productos agroalimentarios, con un porcentaje de las ventas totales del citado 22%, seguida a poca distancia por Madrid, cuyas empresas absorben otro 21,8% del mercado. Sin embargo, el estudio revela niveles de concentración bajos en general en la actividad de comercialización agroalimentaria, moderados en el caso del comercio minorista no especializado y con una oferta muy atomizada en el caso de la actividad mayorista.
Supermarket, in a file image. / Levante-EMV
La empresa valenciana de distribución alimentaria con más peso es Mercadona, que en 2024 contaba con una superficie de distribución de 2.549.000 metros cuadrados e implementación en todas las autonomías. A distancia se encuentra Consum, que con los datos de aquel año acumulaba una superficie de 710.142 metros cuadrados y presencia en seis comunidades autónomas.
En tercer lugar, está Family Cash, con 126.752 metros cuadrados de superficie e implantación en diez autonomías. La alicantina MasyMas, en cuarta posición, tenía en 2024 una superficie de venta de 106.207 metros cuadrados y presencia en dos comunidades autónomas. De Alicante también, Hiperber cuenta con 78.184 m2 de superficie de venta y presencia en tres regiones.
El estudio incide en la elevada rentabilidad económica del comercio minorista generalista valenciano (9,48%), 2,42 puntos porcentuales por encima de la española. Los autores no observan problemas de liquidez entre las empresas comercializadoras de productos alimenticios y su nivel de endeudamiento se mantiene dentro de los límites ordinarios.
En el caso de la agricultura, pesca y ganadería el estudio revela un «mercado muy poco concentrado, donde la actividad se reparte entre un gran número de empresas, en su mayoría pequeñas o medianas». Las empresas de la Comunitat Valenciana aparecen en séptimo lugar por cuota de mercado, con un 6,9% del total. Entre las primeras 50 sociedades por facturación se registran cinco valencianas. La primera es Greenmed, que se coloca en el puesto 11, con 245 millones de euros de facturación en 2024.
La situación es similar en el ámbito industrial, donde tanto la industria alimentaria como la fabricación de bebidas presentan niveles bajos de concentración. Las empresas de Cataluña y Andalucía emergen como los grandes polos industriales, con una cuota del 23,5% y 14,8%, respectivamente, mientras que la Comunitat Valenciana se coloca en tercera posición, con un 8,4% de las ventas. Nuevamente, hay cinco empresas valencianas en el ranking de las 50 primeras por facturación, aunque la primera, Importaco Casa Pons, no aparece hasta el puesto 30º.
Comercialización
El segundo informe del Observatorio se centra en el análisis específico de las empresas destinadas a la comercialización. La Comunitat Valenciana cuenta con más de 12.000 empresas en los sectores de comercio al por mayor y al por menor de productos alimenticios, bebidas y tabaco, lo que supone el 10,5% del total en España. El documento destaca la evolución en las ventas del sector y encuentra grandes crecimientos.
En concreto, señala, en el caso de las empresas mayoristas, el aumento de las ventas de un 16,39%, registrado en café, té, cacao y especias, y del 13,94%, en el azúcar, chocolate y confitería, entre 2022 y 2023. Los comercios minoristas especializados en pan y productos de panadería y confitería han aumentado sus ventas un 15,7%, mientras que los minoristas no especializados también han logrado incrementos de facturación del 13,7% de media.
Otros aspectos que se han revisado en este documento han sido la rentabilidad, la productividad del trabajo, la liquidez, el nivel de endeudamiento y los resultados financieros de las empresas agroalimentarias de la distribución de la Comunitat Valenciana, comparados con la media española. Se incide en la elevada rentabilidad económica del comercio minorista generalista valenciano (9,48%), 2,42 puntos porcentuales por encima de la española.
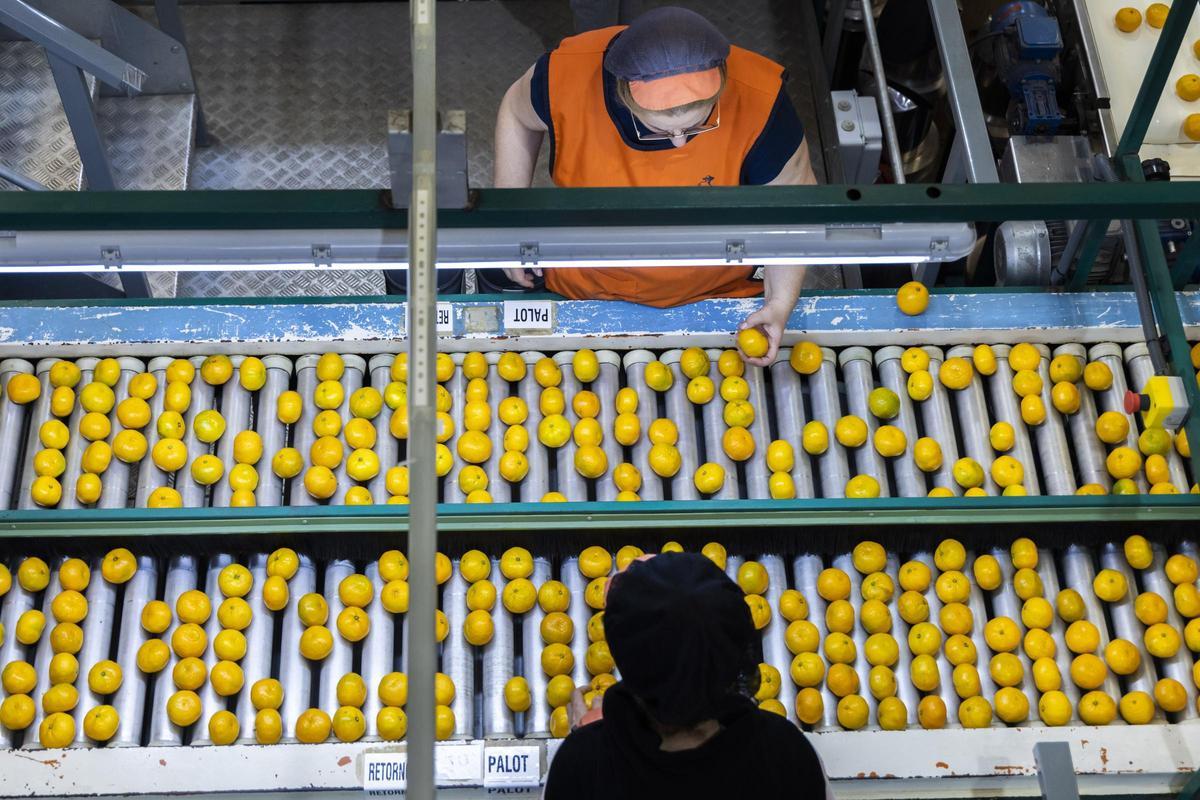
Citrus production line at the Carlet cooperative, in a file image. / German Caballero
Los autores no observan problemas de liquidez entre las empresas comercializadoras de productos alimenticios y su nivel de endeudamiento se mantiene dentro de los límites ordinarios. En cuanto a los costes de personal, el documento explica que las empresas valencianas de comercio al por mayor y al por menor no especializado tiene mayores costes de personal que las de comercio al por menor especializadas. En concreto, las minoristas no especializadas valencianas tienen un coste de 35.550 euros por empleado equivalente a tiempo completo, casi 5.000 euros más que las españolas.
Exposición a EE UU
Un tercer informe constata que la cadena agroalimentaria de la Comunitat Valenciana desempeña un papel central en la economía exportadora autonómica, ya que concentra el 25 % del total de las ventas al exterior de la autonomía. Es la tercera comunidad más relevante en cuanto al comercio exterior agroalimentario, al aportar el 12,5 % de las exportaciones españolas, solo por detrás de Cataluña (21,3 %) y Andalucía (21,2 %).
El sector agroalimentario y su apertura al exterior constituyen un motor para la economía valenciana. En este contexto, la Comunitat está particularmente expuesta a los cambios en las condiciones de acceso a los mercados clave, como es el caso del estadounidense. Las ventas de productos agroalimentarios a Estados Unidos suponen el 4% de las exportaciones totales, frente a solo el 1,9% que representaban en 2009. Cinco categorías de productos concentran casi el 70% de las exportaciones valencianas a este mercado: conservas de verduras o frutas, legumbres y hortalizas, azúcares y artículos de confitería, bebidas de todo tipo, jugos y extractos vegetales.
Para enfrentar los riesgos de una política arancelaria inestable como la de Estados Unidos, los autores proponen poner en marcha programas de apoyo a la diversificación de mercados en las empresas más expuestas a las exportaciones al país norteamericano. Además, sugieren incentivar la modernización empresarial para mejorar la competitividad, impulsar servicios de asesoramiento en materia de comercio internacional y estimular el emprendimiento agroalimentario, entre otras medidas.
Subscribe to continue reading
Source: www.levante-emv.com